Una radiografía del sector corporativo muestra una profunda brecha de rentabilidad: mientras el bloque energético crece con firmeza, las empresas ligadas al consumo interno se ven obligadas a recortar salarios y empleo para sobrevivir al deterioro de la cadena de pagos.
.bmp&width=121&height=90&calidad=40)


.jpg&width=121&height=90&calidad=40)

Con la caída de la actividad en julio, Argentina se aproxima nuevamente a una recesión técnica. El impacto en los balances de las grandes empresas es asimétrico: los grupos ligados al mercado interno registran fuertes descensos de ventas, mientras que las firmas del sector energético y de commodities de exportación continúan expandiéndose, aisladas del deterioro de los ingresos domésticos.
Un informe de la Gerencia de Estudios Económicos del Banco Provincia indica que los sectores industriales y comerciales más vulnerables —Alimentos y bebidas, Consumo, Materiales y construcción— han visto caer sus ventas más de un 25?% en los últimos 30 meses.
En contraste, Petróleo y gas acumula un crecimiento interanual del 24,3?%, impulsado por la maduración del polo de Vaca Muerta y el alza de los precios internacionales de la energía. El segmento de Energía regulada también registró un avance del 8,3?% en el mismo período, gracias al nuevo esquema tarifario.
Empresas como Arcor, Mastellone, Molinos Río de la Plata, Ferrum, Loma Negra, Havanna y Grimoldi sienten los efectos de la compresión del poder adquisitivo. En la otra cara del tablero, YPF, Vista, Pampa Energía, Edenor y Edesur aumentaron su facturación pese al ciclo local.
El caso singular de Aluar destaca dentro de los sectores industriales internos. La compañía logró un rebote interanual del 8?% en sus ventas de materiales y construcción en el segundo trimestre de 2026, impulsado únicamente por la evolución favorable de los precios internacionales de los commodities. Descontando ese factor, el resto del rubro de la construcción sigue retrocediendo, con ventas un 15,4?% por debajo de los niveles de 2024.
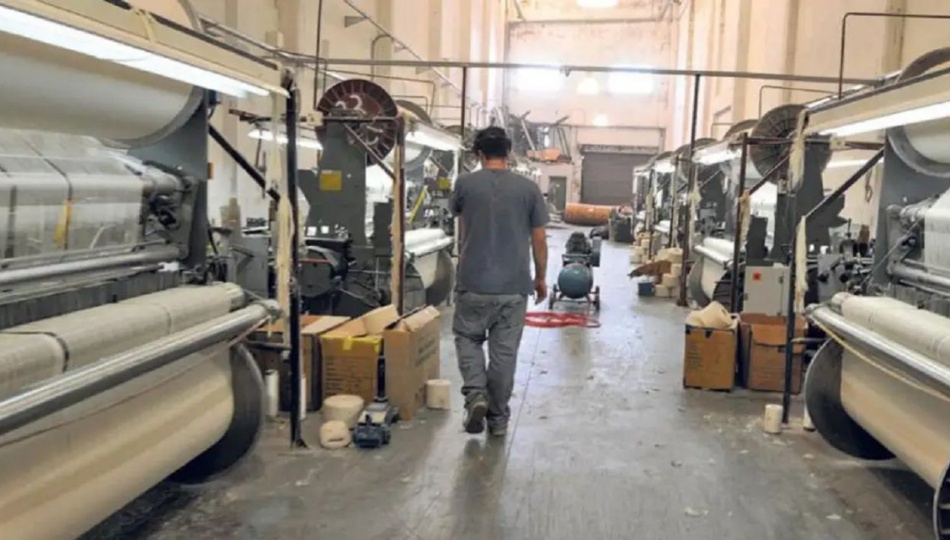
Ante la caída de las ventas, la preservación de los márgenes EBITDA se logró mediante una fuerte reducción de los costos laborales. Entre 2023 y la primera mitad de 2026, la masa salarial declarada —remuneraciones, beneficios y cargas sociales— se contrajo un 16,7?% en términos reales para el conjunto de grandes empresas.
Esta dinámica combinó la licuación del salario real con la disminución de plantillas. El documento del Banco Provincia advierte: "Si no hay cambios en la política económica, la evolución contrapuesta se agudizará".
Incluso los sectores ganadores ajustaron. A pesar de registrar márgenes promedio del 35?%, el área de Petróleo y gas vio una caída del 22,7?% en su masa salarial, debido a la migración de pozos convencionales a la extracción de recursos no convencionales, menos intensivos en mano de obra. Los puestos formales del bloque disminuyeron un 11?% en el período analizado.
Los recortes salariales y de personal no fueron suficientes para detener la ola de recesión que golpea la cadena de pagos. El estrés financiero se manifestó en las carteras bancarias, erosionando la recaudación y la capacidad de financiar el capital de trabajo.
Según un informe de IES Consultores, la morosidad a 90?días alcanzó el 3,5?% en julio de 2026, cinco veces el mínimo del 0,7?% registrado en enero de 2025. Actualmente, 41.197 CUITs corporativos (14,5?% del padrón) presentan al menos una obligación irregular, lo que representa un salto interanual del 57,4?%.
El sector de Consumo masivo concentra el 29?% del capital en mora del sistema crediticio, con un incremento del 6,7?% desde octubre de 2024. Alimentos y bebidas aporta otro 12,6?% de la deuda corporativa incobrable.
El 84?% de la deuda en mora a julio proviene de empresas que, hace un año, mantenían una calificación crediticia normal. Por cada compañía que estabilizó su balance, 6,8 cayeron en incumplimiento. Los sectores más afectados son Textil e indumentaria (15,8?% de mora) y Papel y edición (14,6?%).
Esta ruptura afecta también a las finanzas públicas. Quince jurisdicciones, principalmente en el norte y la región litoral, registraron aumentos de morosidad por encima de la media nacional.
En el ámbito institucional, los bancos públicos concentran el 42,3?% del total de la deuda corporativa irregular, con una morosidad del 5?%. Las financieras no bancarias y el ecosistema fintech presentan una morosidad aún más alta, del 17,6?% de sus colocaciones.