
·
El retroceso llevó al indicador desde la categoría "Señales Mixtas" a "Riesgo Elevado" y confirma un escenario de mayor exigencia para el ejercicio empresario.
.jpg&width=960&height=540)
El número de empresas en mora aumentó un 18,7% entre enero y julio de 2026. El indicador SERF de Fidelitas cayó 6,9 puntos en agosto, situándose en 38,3, lo que indica un "Riesgo Elevado". La actividad industrial, el crédito y la morosidad están creando un entorno cada vez más difícil para las empresas.
Félix El Idd, CEO de Fidelitas, explica que la estabilización macroeconómica aún no se traduce en una mejora generalizada para las empresas. La principal debilidad radica en el crédito, con un Índice de Riesgo Crediticio que descendió a 17,8 puntos, reflejando dificultades de pago que limitan la financiación para ventas e inversión. El endeudamiento crediticio sigue siendo bajo, mientras que la morosidad se mantiene alta, especialmente entre las empresas. El informe de septiembre de Fidelitas señala que la estabilización de precios no ha mejorado la capacidad de pago ni impulsado una recuperación económica. Las empresas deben priorizar las cobranzas, la liquidez y una cuidadosa selección del riesgo comercial.
Más de 57.000 empresas están en mora. La actividad manufacturera es un factor clave en este deterioro, con una caída interanual del 4,9% en la producción industrial en julio y una contracción acumulada del 2,6% entre enero y julio de 2026. La caída de julio fue del 5,0% respecto a junio, ajustada estacionalmente. Doce de las dieciséis divisiones manufactureras registraron descensos interanuales, siendo los mayores en bienes duraderos y de capital, lo que afecta las perspectivas de inversión. Maquinaria y equipo se contrajo un 26,7%, con caídas significativas en maquinaria agrícola (46,6%) y aparatos domésticos (20,9%). Otros equipos, aparatos e instrumentos retrocedieron un 31,4%, con fuertes contracciones en electrónica de consumo (49,8%) y equipos eléctricos (25%). Las prendas de vestir, cuero y calzado también disminuyeron, con una baja del 15,9% y una contracción del calzado del 26,5%. Solo cuatro divisiones mostraron crecimiento: refinación de petróleo (8,1%), madera y papel (7,1%), metálicas básicas (1,6%) y otro equipo de transporte (2,6%), impulsado por las motocicletas.
El Índice de Actividad del SERF se situó en 54,2 puntos, mostrando comportamientos dispares pero sin una recuperación generalizada. El crecimiento interanual del EMAE de junio (2,7%) contribuyó positivamente, pero los datos preliminares no anticipan una mejora significativa.
El crecimiento de la morosidad es la contraparte de la evolución del crédito. Actualmente, 57.045 empresas están en situación irregular, casi el 12% de las aproximadamente 480.000 empresas activas, lo que representa un aumento interanual del 56,5%. Solo entre enero y junio de 2026, el aumento de empresas en mora fue del 18,7%. Servicios y Comercio concentran el 71,9% de la morosidad empresarial total, con los mayores aumentos interanuales en Comercio (78%), Manufactura (76,3%) y Agropecuario (65,6%). A esto se suma un nivel persistentemente alto de cheques rechazados, alrededor de 80.000 por mes. En los primeros ocho meses de 2026, el volumen de rechazos ya igualó el total de 2025.
La combinación de mora, cheques rechazados y dificultades de acceso a la financiación impacta directamente en la cadena de pagos. Una empresa que retrasa sus obligaciones puede trasladar la presión a sus proveedores, multiplicando el riesgo cuando varias contrapartes pertenecen al mismo sector o dependen del mismo ciclo de demanda. Fidelitas explica que la elección de un proveedor debe incluir su solidez financiera para evitar problemas futuros en la cadena de producción.
El costo financiero es otro obstáculo para una recuperación sostenida. En agosto, la diferencia entre las tasas efectivas anuales de préstamos personales (88,86%) y depósitos (23,40%) fue de aproximadamente 65,46 puntos porcentuales. Para las empresas, el impacto se concentra en el capital de trabajo. Si una empresa tarda en cobrar, debe financiar durante más tiempo mercancías, salarios e impuestos. Si los márgenes comerciales no compensan este costo, un aumento de las ventas puede incluso deteriorar la posición de caja, ya que el crecimiento de la facturación pierde valor si queda inmovilizado en cuentas por cobrar o en sobrestocks.
A esta presión se suma el aumento de los costos empresariales medidos en dólares. Si estos aumentan sin una mejora equivalente de productividad, los márgenes se comprimen y la competitividad se deteriora. La sostenibilidad de esta ecuación depende de mayores niveles de inversión, eficiencia y generación de divisas.
En este contexto, la baja de la inflación (1,7% en agosto) y el desempeño relativamente favorable del comercio exterior son señales positivas, pero insuficientes para compensar la debilidad del mercado interno y el deterioro del crédito. Fidelitas concluye que la economía muestra señales de estabilización, pero aún no de recuperación generalizada. Con el indicador SERF en "Riesgo Elevado", no se anticipan grandes mejoras a corto plazo, ya que la mayor severidad se concentra en el frente crediticio. El aumento de la morosidad de personas y empresas, las tasas reales elevadas, el persistente nivel de cheques rechazados y el estancamiento o retroceso de la mayoría de los indicadores de actividad conforman un escenario en el que las empresas deben extremar la administración del riesgo. Además, Fidelitas detecta un creciente número de empresas con deudas previsionales impagas y más sanciones de la UIF y el BCRA, lo que refuerza la necesidad de controles más estrictos sobre clientes, proveedores y contrapartes comerciales. El desafío empresarial no es solo vender, sino vender cobrando, preservar la liquidez y administrar cuidadosamente el riesgo de cada operación.
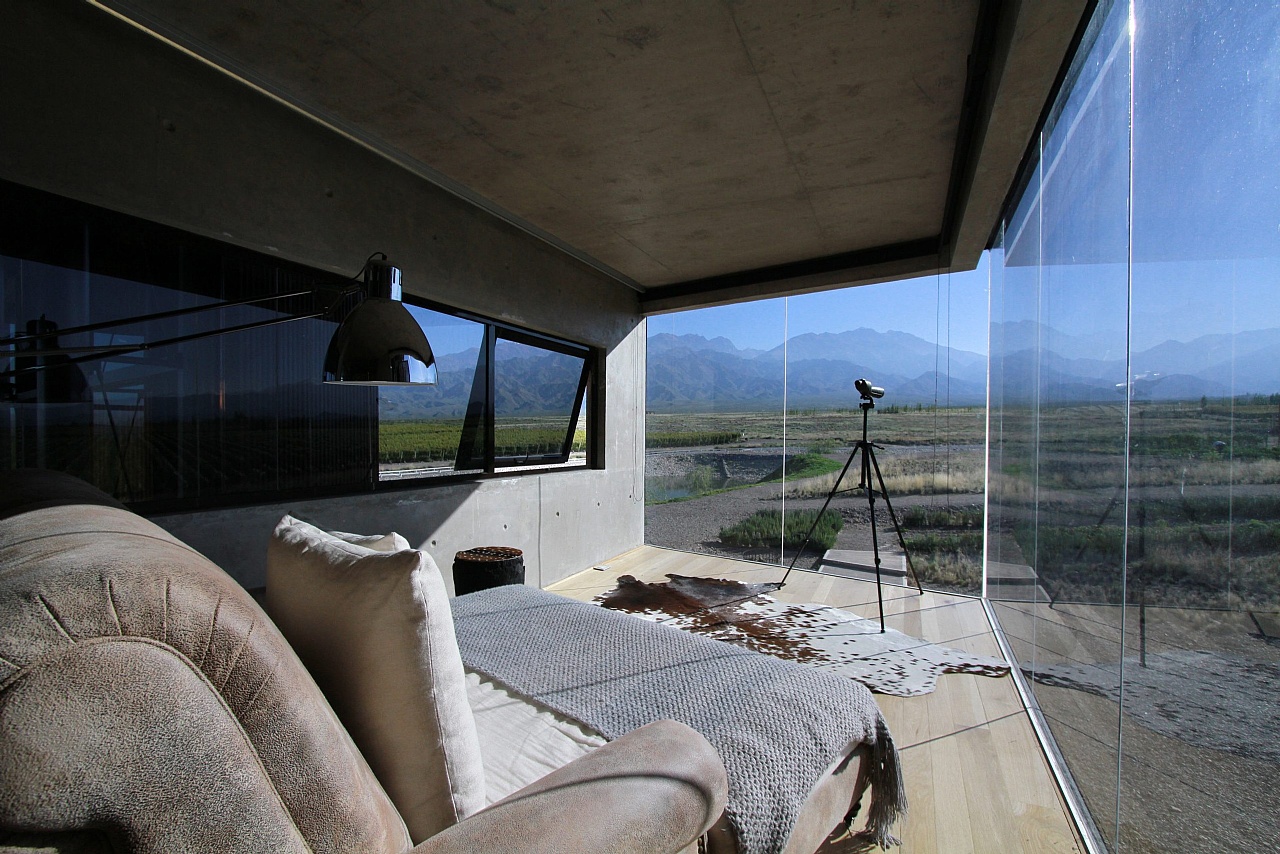
La provincia concentra la mayor cantidad de distinciones hoteleras del país en la selección 2026 de la prestigiosa Guía Michelin. Awasi Mendoza y Susana Balbo Winemaker's House & Spa Suites obtuvieron dos llaves, mientras que otros cuatro establecimientos fueron reconocidos con una.


.jpg)
.jpg)
