


El triunfo de Flávio Bolsonaro en Brasil reactivó los mercados argentinos: el riesgo país se redujo a 599 puntos y los bonos repuntaron. Los analistas ven un alivio temporal, aunque advierten que los problemas estructurales seguirán pesando hasta 2027.
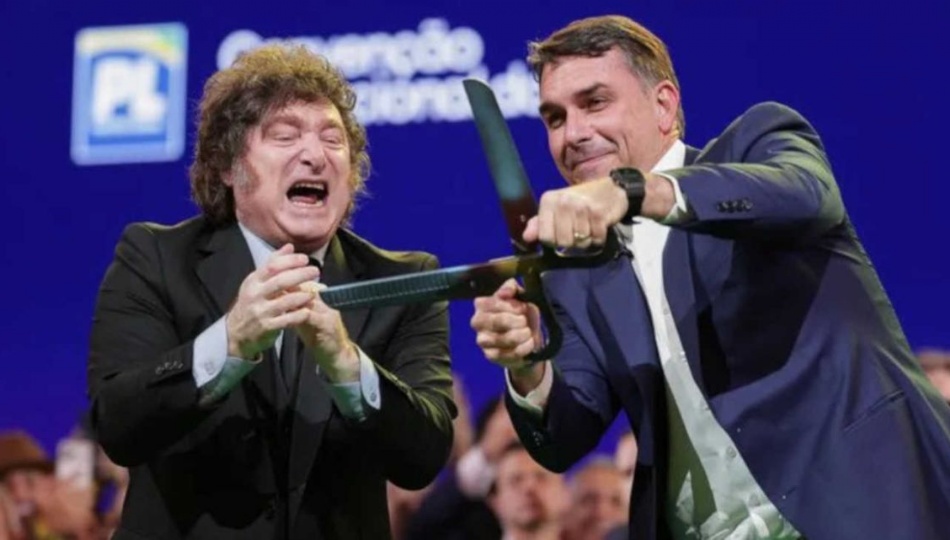
El resultado de la primera vuelta de las elecciones presidenciales en Brasil dio un alivio inmediato a los mercados argentinos. El riesgo país, que había alcanzado los 655 puntos básicos el viernes, se ubicó este lunes en torno a los 599 puntos, mientras los bonos soberanos y las acciones locales registraron fuertes subas.
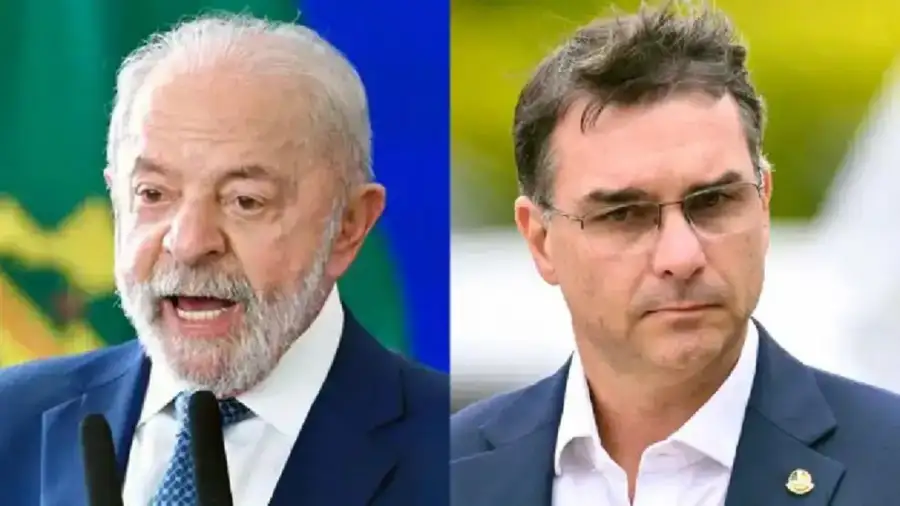
El impulso provino, en primer lugar, de la reacción del mercado brasileño tras la victoria de Flávio Bolsonaro con el 47,03?% de los votos frente al 45,16?% de Lula da Silva. Al no superar el 50?%, ambos contendientes volverán a medirse en el balotaje del 25 de octubre.
En Brasil el Ibovespa subió más de un 8?%, el real se apreció casi un 5?% frente al dólar y el ETF EWZ trepó un 13?% tras la primera vuelta, reflejando la expectativa de una agenda más favorable al mercado: mayor disciplina fiscal, reducción del gasto y reformas pro-mercado.
Para Argentina el efecto es de contagio, aunque limitado. “Una parte, sí, pero no toda”, señaló el economista y director del Grupo Sigma, Nicolás?Parreira, al analizar la caída del riesgo país.
El especialista explicó que la primera lectura fue positiva porque el resultado de Bolsonaro superó las expectativas y su espacio político obtuvo un buen desempeño en el Congreso. El mercado interpreta que una eventual presidencia de Bolsonaro podría impulsar una agenda más orientada al equilibrio fiscal, reducción del gasto y reformas pro-mercado.
El efecto se produce a través de varios canales. El financiero, al mejorar la percepción sobre Brasil, aumenta el apetito de los inversores por activos latinoamericanos, permitiendo que países castigados recuperen terreno.
Así ocurrió con Argentina: el riesgo país pasó de un máximo de 655 puntos el viernes 2 de octubre a alrededor de 599 puntos en una sola jornada, una caída del 8,5?%.
En sintonía con la baja del riesgo, los bonos en dólares y las acciones argentinas se recuperaron tanto en Wall?Street como en la plaza local. El S&P?Merval avanzó un 3,7?% a 2.870,13 puntos. Entre los activos con mejor desempeño estuvieron Grupo Financiero Galicia (+6?%), BBVA (+5,9?%) y Central?Puerto (+5,9?%). Los ADRs subieron casi un 8?% en Wall?Street, liderados por BBVA y Grupo?Supervielle (+7,4?%).
El analista financiero Franco?Marín contextualiza la recuperación dentro de un mayor apetito global por el riesgo, además del impacto específico de la sorpresa electoral brasileña.
“El mercado brasileño registró un fuerte rally alcista impulsado por la sorpresa de Bolsonaro”, explicó. Los inversores suelen premiar economías con enfoques pro-mercado y liberales, por lo que el resultado fue interpretado como una señal positiva.
Marín advirtió que el movimiento podría extenderse más allá de la primera rueda, pero que el proceso hacia el balotaje está marcado por una elevada volatilidad.
Otro factor que mejoró el clima para los activos argentinos fueron las nuevas señales de respaldo financiero de EE.?UU. al gobierno de Javier?Milei. El secretario del Tesoro de EE.?UU., Scott?Bessent, afirmó que la administración de Donald?Trump estaría dispuesta a volver a brindar apoyo financiero a Argentina si fuera necesario.
En una entrevista publicada el 4 de octubre en Axios, Bessent recordó la asistencia de octubre de 2025, cuando EE.?UU. anunció una línea de US?$20.000?millones a través del Fondo de Estabilización Cambiaria, incluyó compra de pesos y bonos y una inyección de dólares al mercado financiero argentino.

El Banco Central de la República Argentina (BCRA) canceló alrededor de US?$2.500?millones de esa ayuda y reportó el pago de US?$17,7?millones en intereses, argumento que Bessent utilizó para señalar que la operación generó beneficios, no costos, para los contribuyentes estadounidenses.
Un segundo canal de transmisión es el comercial. “Brasil es nuestra principal economía socia; cuando mejora su percepción de riesgo también mejora el apetito internacional por activos de la región. Además, un real más fuerte eleva la competitividad relativa de nuestras exportaciones hacia Brasil”, explicó Parreira.
Marín coincide: una mayor fortaleza del real, derivada de una mejora fiscal brasileña y mayor entrada de capitales, haría que los productos argentinos fueran más atractivos para compradores brasileños.
Sin embargo, la mayor apertura comercial brasileña podría también intensificar la competencia sobre algunos sectores industriales argentinos, por lo que el impacto de un eventual gobierno de Bolsonaro debe analizarse sector por sector.
El rebote del riesgo país es una buena noticia para el gobierno, pues una prima de riesgo menor mejora las condiciones de financiamiento y reduce la presión sobre los bonos. No obstante, el alivio es mayormente financiero y externo, sin resolver los problemas internos que pesan sobre la economía.
Parreira fue contundente: “599 puntos sigue siendo un riesgo país elevado”. Una rueda positiva no elimina los factores locales que el mercado sigue observando, como la menor actividad económica y el riesgo político de cara a 2027.
El descenso a 599 puntos permite recuperar parte de la prima acumulada en semanas anteriores, pero el indicador sigue muy por encima de los niveles de principios de septiembre.
Marín relativiza la atribución total de la baja a Bolsonaro, señalando que Argentina venía sufriendo más que otros países de la región y ahora está capturando parte del movimiento inverso: cuando Brasil mejora, los bonos argentinos tienen margen para recuperar terreno.