


La Fundación Ecosur puso a disposición el "Semáforo de consumo", un tablero con 21 indicadores que muestra una economía de dos velocidades: 10 variables mejoran y 11 empeoran en la comparación interanual. El economista Nicolás Cámpoli explica por qué el PIB se mantiene mientras supermercados y shoppings se debilitan, y qué margen tiene el Gobierno para intervenir.
Una paradoja está despertando el debate entre economistas, comerciantes y funcionarios. Las cuentas nacionales del INDEC indican que el consumo total de los argentinos creció respecto al año anterior, pero la sensación en supermercados, shoppings y comercios de barrio es la opuesta. Para ordenar la discusión, la Fundación Ecosur lanzó el "Semáforo de consumo", un tablero mensual que reúne 21 variables agrupadas en diez segmentos y que funciona como un semáforo: verde cuando el indicador mejora y rojo cuando empeora.
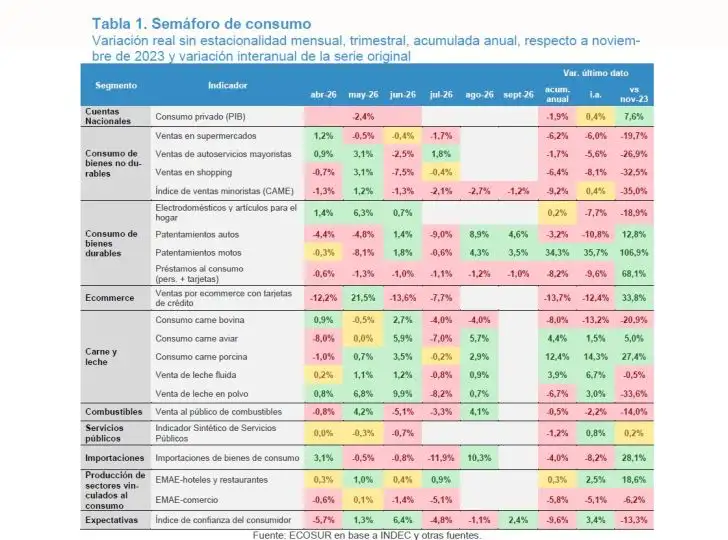
La primera edición del tablero no muestra ni un derrumbe ni una recuperación clara, sino una gran heterogeneidad que resulta difícil de resumir en un titular. En julio cayeron 16 de los 18 indicadores disponibles; en agosto, 8 de los 12 con datos mejoraron; y en septiembre, con solo cinco registros, se observaron señales mixtas: subieron los patentamientos de autos y motos y la confianza del consumidor, mientras volvieron a bajar los préstamos y las ventas minoristas de Came.
Según explica el economista Nicolás Cámpoli, el proyecto nació precisamente de esa contradicción. "El disparador fue que el consumo del PIB agregado había crecido hasta el primer trimestre de 2026, pero todos los indicadores de consumo masivo habían caído durante este gobierno. Era medio difícil entender esas diferencias", señaló.
El equipo de Ecosur no genera datos propios; se limitó a compilar información de fuentes oficiales y privadas: datos de supermercados y shoppings del INDEC, ventas minoristas de Came, patentamientos de la ARCA, carne y leche de la Secretaría de Agricultura, e-commerce con tarjeta del Banco Central y la confianza del consumidor de la Universidad Torcuato Di Tella, entre otros. "Son datos de distintas fuentes y por eso tratamos de armar este tablero: la información está muy dispersa y necesitamos compaginarla", añadió Cámpoli.
La primera explicación es metodológica. "Hay cuestiones metodológicas, pero la gran razón es la heterogeneidad entre los segmentos de consumo", sostiene Cámpoli. El consumo que mide el PIB abarca el gasto final de los hogares, que incluye no solo lo que se compra en los comercios, sino también el e-commerce, los alimentos y los servicios públicos.
Esa diferencia es relevante porque las tarifas aumentaron en el período y pesan más en el presupuesto familiar sin pasar por la caja del supermercado. Sin embargo, el semáforo tiene sus propios puntos ciegos: "No consideramos gastos como la educación privada, las prepagas y otros servicios difíciles de medir por falta de información", reconoce el economista.
El mapa de contrastes muestra que los patentamientos de motos crecieron 35,7% interanual, el consumo de carne porcina 14,3% y la venta de leche fluida 6,7%. En el otro extremo, la carne bovina cayó 13,2%, las ventas por e-commerce con tarjeta 12,4%, los patentamientos de autos 10,8% y las ventas en centros comerciales 8,1%. En total, 15 de los 21 indicadores acumulan cifras rojas en lo que va del 2026.
Cámpoli es cauto, aunque percibe un piso. "En agosto y septiembre es muy probable que haya una recuperación. No sabemos bien cómo quedará respecto a la caída de julio", plantea. Su proyección para fin de año es de un escenario de empate: "Comparando los últimos datos con 2025, la mitad muestra caída y la otra mitad incremento. El promedio de 2026 podría quedar ligeramente arriba del de 2025, pero revertir los rojos anuales será más complicado".
Detrás del rojo en el comercio tradicional, Cámpoli identifica tres causas. Primero, el ingreso: "El salario formal mejoró un poco, pero sigue por debajo del año pasado; el sector informal creció, aunque aún no hay datos consolidados, y el salario público cayó durante todo el gobierno".
Segundo, el cambio de hábitos: "El mayor gasto en servicios públicos y el crecimiento del e-commerce han reconvertido los hábitos de consumo. Los comercios tradicionales se vieron afectados negativamente por esa transformación".
Tercero, el crédito: "Los préstamos al consumo crecieron 68,1% respecto a noviembre de 2023, pero cayeron 9,6% interanual. La morosidad se incrementó y la mayoría de las variaciones mensuales de los préstamos son negativas en 2026. Sin embargo, la tasa de préstamos personales bajó en septiembre y la mora dejó de subir, lo que podría dar un leve repunte al consumo".
El informe define al consumo como "una variable central para analizar el bienestar de la población". La respuesta es heterogénea: "Algunos sectores crecen y otros no; la economía urbana es la más perjudicada".
Esta desigualdad es también geográfica. "El Gran Buenos Aires, donde hay mayor población, muestra los indicadores más desfavorables. La situación varía según la región y el segmento".
La confianza del consumidor refleja el ánimo: está 9,6% abajo en el acumulado anual y 13,3% por debajo de noviembre de 2023, aunque creció 2,4% en septiembre.
¿Qué puede hacer el Gobierno?
En un contexto electoral, el informe de Ecosur recuerda que la situación económica de los hogares influye en el voto. Cámpoli descarta un giro heterodoxo y señala que el Gobierno tiene poco margen fiscal para grandes gastos.
Propone vías indirectas: "La obra pública es la forma más rápida de reactivar; el FGS podría enfocarse en préstamos vinculados a la construcción. La bajada de las tasas de créditos hipotecarios también podría impulsar la construcción y, por ende, la actividad económica. Las provincias también pueden sumar gasto en obra".
En el plano monetario, una política más laxa y menos enfocada en la inflación podría bajar las tasas y reactivar el crédito, aunque implica un trade-off: "Ser más expansivo probablemente ralentizaría la caída de la inflación".
Ecosur actualizará el semáforo mensualmente. Cuando se incorporen los datos faltantes de agosto y septiembre, se sabrá si la mejora parcial se consolida o fue solo un rebote tras la fuerte caída de julio. Por ahora, el tablero confirma que no existe una única economía del consumo, sino múltiples, cada una con su propia historia según el rubro, el bolsillo y la región.